
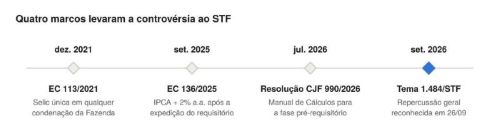
O Supremo Tribunal Federal reconheceu, por unanimidade, a repercussão geral do Tema 1.484 (REs 1.620.626 e 1.623.818). A discussão consiste em saber se a atualização monetária pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) e os juros de 2% (dois por cento) ao ano, previstos no art. 3º da EC n. 113/2021 (redação da EC n. 136/2025) para o período entre a expedição do requisitório e o pagamento, incidem também na fase anterior à expedição.
Antes da EC n. 136/2025, o art. 3º da EC n. 113/2021 previa a Selic, uma única vez, até o efetivo pagamento. A nova redação, conferida pela EC n. 136/2025, para requisitórios da Fazenda federal, fixou IPCA e juros de 2% (dois por cento) ao ano a partir da expedição, com a SELIC como teto. Como a emenda não disciplinou de forma expressa o período anterior à expedição, interpretações divergentes surgiram entre os Tribunais.
O RE n. 1.623.818 trata da conversão dos períodos de licença-prêmio em pecúnia a uma professora da rede estadual paulista. O TJ-SP, na origem, manteve a SELIC como índice único de correção e juros, mesmo após a EC n. 136/2025. O Estado de São Paulo sustenta que, na fase anterior ao requisitório, os critérios devem seguir a legislação infraconstitucional aplicável à natureza da obrigação.
Na Justiça Federal, a Resolução CJF n. 990/2026 atualizou o Manual de Cálculos para retirar a SELIC isolada na fase anterior ao requisitório. O tema dialoga, ainda, com o Tema 1.457/STF, que definirá o termo inicial da SELIC sob a redação original da EC 113/2021. O reconhecimento da repercussão geral, por si só, não altera a situação dos requisitórios já expedidos.
A tese terá impacto direto nos cumprimentos de sentença contra a Fazenda Pública, sobretudo nos créditos com parcelas posteriores a setembro de 2025. Até o momento, não há data para o julgamento da questão pelo Supremo.
